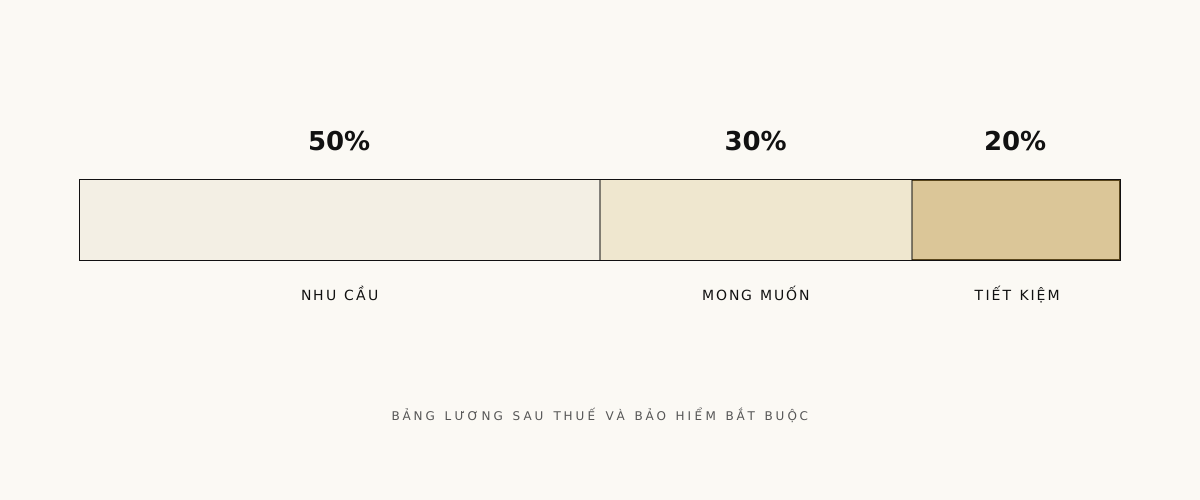
Quy tắc 50/30/20 bắt nguồn từ cuốn All Your Worth của Elizabeth Warren và Amelia Warren Tyagi năm 2005. Ý tưởng rất đơn giản: lấy thu nhập sau thuế, dành 50% cho nhu cầu, 30% cho mong muốn, và 20% cho tiết kiệm hoặc trả nợ. Vấn đề duy nhất là bản gốc viết cho người đi làm ở Mỹ, còn bảng lương ở Việt Nam có vài khoản không giống.
Bài này tập trung vào bước đầu tiên, làm sao chia một bảng lương thực tế ở Việt Nam theo tỷ lệ này mà không đánh lừa bản thân. Bạn không cần ứng dụng. Một tờ giấy và máy tính điện thoại là đủ cho lần chia đầu.
Lấy con số thu nhập "ròng" đúng
Lỗi phổ biến nhất khi áp dụng 50/30/20 là lấy mức lương gộp (gross). Với người đi làm công ty ở Việt Nam, bảng lương mỗi tháng thường trừ ba khoản trước khi tiền về tài khoản: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (tổng cộng 10,5% lương đóng bảo hiểm), và thuế thu nhập cá nhân nếu thu nhập vượt mức giảm trừ gia cảnh.
Tiền bạn thực nhận (net) là con số để chia. Các khoản bảo hiểm bắt buộc không nằm trong 50% nhu cầu, chúng đã bị trừ trước đó và không phải là tiền bạn đang cầm. Nếu bạn cộng chúng vào nhu cầu, bạn sẽ lạc quan hơn thực tế vài phần trăm.
Người làm tự do thì ngược lại: cần tự ước tính thuế và bảo hiểm phải nộp trong năm, chia đều ra theo tháng, rồi trừ ra trước khi coi là thu nhập để chia. Không tính đến thuế là lý do chính khiến ngân sách bị vỡ vào cuối quý.
50% nhu cầu: những gì nên tính vào
"Nhu cầu" nghe hiển nhiên nhưng khi ngồi liệt kê cụ thể lại mơ hồ. Dưới đây là nhóm nên rơi vào 50% ở hoàn cảnh Việt Nam:
- Tiền thuê nhà hoặc trả góp nhà, điện, nước, internet, rác.
- Thực phẩm đi chợ và nấu ở nhà; không phải cà phê, trà sữa, hàng quán.
- Đi lại cần thiết: xăng xe, bảo dưỡng, xe buýt, grab khi không thể thay thế bằng phương tiện khác.
- Học phí con cái, sữa và thuốc cho người thân phụ thuộc.
- Bảo hiểm y tế tự nguyện nếu bạn không thuộc diện bắt buộc, và một khoản bảo hiểm nhân thọ cơ bản nếu có người phụ thuộc.
- Phí ngân hàng, phí điện thoại cơ bản.
Những thứ không phải nhu cầu dù dễ nghĩ là: gói internet cao cấp, điện thoại mới nhất, Netflix, Spotify, bữa ăn ngoài, quần áo không rách cũ, du lịch. Tất cả là mong muốn, hợp lệ, nhưng thuộc 30% kế tiếp.
Một phép thử nhanh: nếu bỏ khoản này đi trong hai tháng bạn vẫn sống và đi làm bình thường, nó không phải nhu cầu.
30% mong muốn: ngân sách để vui
Đây là phần nhiều người cắt bỏ đầu tiên mỗi khi quyết tâm tiết kiệm, sau đó bỏ cuộc vì cảm thấy khắc khổ. Giữ 30% cho mong muốn không phải phóng khoáng, đó là chiến thuật để duy trì ngân sách lâu dài.
Trong 30% này có thể là ăn ngoài cuối tuần, cà phê gặp bạn, một đợt đi du lịch nội địa, quần áo mới, khóa học không bắt buộc, điện thoại thay mới sau ba năm. Miễn là tổng không vượt 30%, bạn tự chọn thứ nào quan trọng với mình.
Ở các thành phố lớn, 30% dễ bị thiếu hơn 50%, vì tiền ăn ngoài và di chuyển bằng dịch vụ gọi xe cộng dồn nhanh. Nếu thấy mục này luôn vượt, hãy xem cách ghi chép chi tiêu trong 30 ngày đầu để thấy rõ tiền đang đi đâu.
20% tiết kiệm và trả nợ
Phần cuối không chỉ là tiền gửi tiết kiệm, mà gộp cả ba mục đích:
- Trả nợ nhanh hơn mức tối thiểu. Nợ thẻ tín dụng, vay tiêu dùng có lãi hai chữ số nên ưu tiên dẹp trước, vì không có kênh tiết kiệm nào đánh lại lãi vay đó.
- Xây quỹ dự phòng cho đến khi đạt mức ba đến sáu tháng chi tiêu (xem bài quỹ dự phòng bao nhiêu tháng là đủ).
- Tiết kiệm dài hạn: mua nhà, học thạc sĩ, hưu trí bổ sung, đưa vào sản phẩm phù hợp với kỳ hạn.
Nếu đang có nợ lãi cao, thứ tự khuyến nghị là: tạo quỹ dự phòng khẩn một tháng chi tiêu, sau đó dồn 20% vào trả nợ, chỉ khi hết nợ mới quay lại xây quỹ dự phòng đầy đủ và tiết kiệm dài hạn.
Bảng quy đổi mẫu
Để hình dung, giả sử thu nhập sau thuế và bảo hiểm là 15 triệu đồng một tháng:
- 50% × 15 triệu = 7,5 triệu cho nhu cầu.
- 30% × 15 triệu = 4,5 triệu cho mong muốn.
- 20% × 15 triệu = 3 triệu cho tiết kiệm hoặc trả nợ.
Ở TP.HCM hoặc Hà Nội, 7,5 triệu cho nhu cầu khá chật nếu phải thuê nhà. Nếu bạn liên tục vượt qua ngưỡng đó, hãy coi 50/30/20 là mục tiêu dài hạn: tạm thời chấp nhận 60/20/20 rồi giảm dần tiền thuê bằng cách chuyển chỗ ở, ở ghép hoặc đổi quận, thay vì gồng nợ.
Khi nào nên đi lệch quy tắc
Quy tắc 50/30/20 là một điểm xuất phát, không phải luật. Ba trường hợp đi lệch có lý do:
- Thu nhập thấp. Khi thu nhập chỉ đủ cho nhu cầu cơ bản, không có 20% để tiết kiệm là bình thường. Mục tiêu trước mắt là tăng thu nhập, không phải ép mình để đạt tỷ lệ.
- Thu nhập rất cao. Người thu nhập cao nên đẩy phần tiết kiệm lên 30–40%, lạm phát ăn tiền để trong tài khoản thanh toán nhanh hơn người ta tưởng (xem tổng quan về lạm phát trên Wikipedia).
- Mục tiêu ngắn hạn. Chuẩn bị mua nhà, đổi xe, du học, cắt mạnh mục mong muốn trong 12–24 tháng là hợp lý, miễn là có đích rõ ràng và ngày kết thúc.
Một tháng chưa đủ dữ liệu
Lần đầu chia thử, đừng vội kết luận tháng đầu tiên. Thu chi của một tháng có thể lệch rất nhiều so với trung bình năm: giỗ, tiền hiếu hỉ, bảo dưỡng xe, đổi điện thoại hỏng. Theo dõi ít nhất ba tháng rồi mới quyết định điều chỉnh tỷ lệ.
Nếu con số của bạn khác xa mẫu mực và bạn không rõ nên cắt ở đâu, một buổi tư vấn với kế hoạch tài chính được cấp phép có thể tiết kiệm nhiều năm mò mẫm, đặc biệt khi liên quan đến vay mua nhà hoặc bảo hiểm nhân thọ dài hạn.