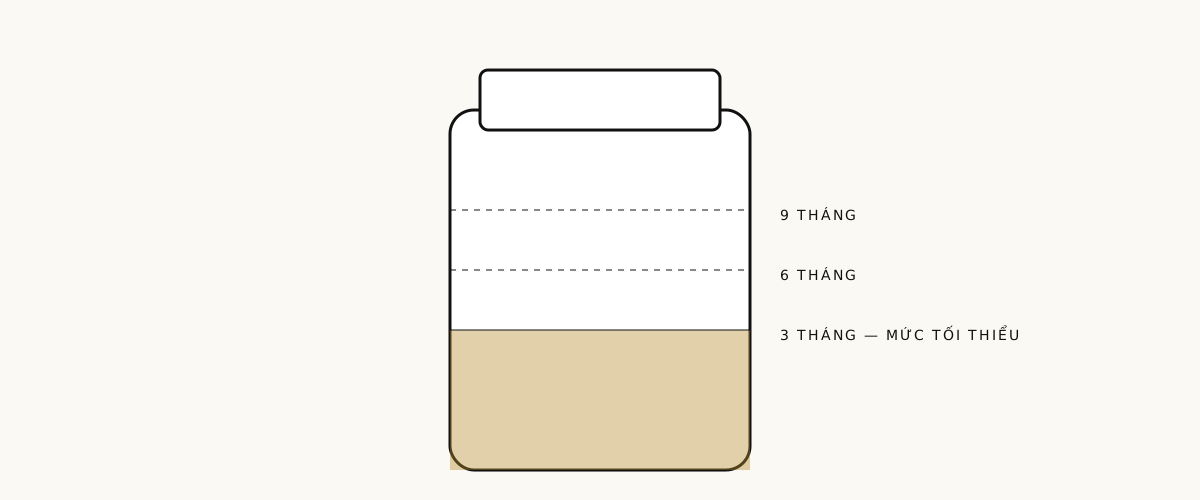
Nếu đã đọc qua vài bài về tài chính cá nhân, bạn sẽ gặp một câu lặp đi lặp lại: hãy để dành ba đến sáu tháng chi tiêu làm quỹ dự phòng. Câu này đúng, nhưng đúng theo kiểu "trời mưa thì ướt", nó không nói bạn nên lấy đâu ra, tính thế nào và để ở đâu cho đúng.
Bài này bóc tách ba câu hỏi đó. Trước hết, thế nào là "một tháng chi tiêu"? Thứ hai, ba hay sáu, hay tám? Và thứ ba, quỹ dự phòng nên nằm trong loại tài khoản nào để khi cần dùng được ngay mà không bị ăn vào vốn.
Một tháng chi tiêu là bao nhiêu
Người mới tìm hiểu hay lấy tổng thu nhập hàng tháng rồi nhân lên. Cách đó an toàn nhưng cao hơn mức cần thiết khoảng 20–30%. Quỹ dự phòng tồn tại để che chi phí sống trong giai đoạn mất thu nhập, không phải để duy trì mức sống bình thường.
Con số đúng là "chi tiêu cơ bản một tháng": những khoản vẫn phải trả ngay cả khi bạn không đi làm. Liệt kê theo cột:
- Thuê nhà hoặc trả góp nhà; điện, nước, gas, internet cơ bản.
- Thực phẩm nấu ở nhà cho cả tháng.
- Đi lại tối thiểu, thuốc men cho người phụ thuộc.
- Bảo hiểm y tế, nhân thọ đang đóng dở; phí trả góp bắt buộc.
- Học phí con nếu có.
Không tính vào: ăn ngoài, Netflix, du lịch, quà cáp, quần áo. Nếu mất việc, bạn có thể tạm dừng những khoản này trong vài tháng. Giả sử danh sách cơ bản trên của bạn là 8 triệu đồng, đó là "một tháng chi tiêu" để tính quỹ dự phòng, kể cả khi bình thường bạn tiêu 14 triệu.
Ba, sáu hay nhiều hơn
Không có công thức duy nhất cho mọi người. Mức khuyến nghị phụ thuộc vào độ ổn định của thu nhập và số người phụ thuộc bạn.
Ba tháng chi tiêu, mức sàn
Phù hợp với người đi làm công ty có hợp đồng dài hạn, ngành ít biến động (giáo viên công lập, công chức, kỹ sư công ty lớn), độc thân hoặc hai vợ chồng đều có thu nhập. Ba tháng đủ để tìm việc mới trong đa số trường hợp.
Sáu tháng chi tiêu, mức khuyến nghị cho phần lớn
Đây là mức "bình thường mới" mà nhiều tổ chức giáo dục tài chính nhắc tới (tham khảo bài Emergency fund trên Wikipedia để xem cách thảo luận quốc tế). Phù hợp với: gia đình chỉ một người đi làm, người có con nhỏ, công việc trong ngành có chu kỳ sa thải (bất động sản, du lịch).
Chín đến mười hai tháng chi tiêu
Cần thiết cho: người làm tự do, tự doanh, hợp đồng theo dự án; người có bệnh mãn tính; người sắp đổi nghề và biết sẽ có khoảng trống thu nhập. Mức này không "quá đáng", nó là lưới an toàn cho nghề nghiệp bạn chọn.
Thứ tự xây quỹ khi vừa bắt đầu
Không nên đợi đến khi có đủ ba tháng mới nghĩ đến mọi thứ khác. Thứ tự thực tế:
- Mini-quỹ 1 tháng chi tiêu: dồn sức vào đây trước, đặt mục tiêu 3–6 tháng. Đây là chốt chặn tránh phải vay tiêu dùng lãi cao khi xe hỏng hoặc đi khám bất ngờ.
- Trả hết các khoản nợ lãi hai chữ số: thẻ tín dụng, vay tiêu dùng, mua trả góp 0% nhưng có phí ẩn.
- Mở rộng quỹ dự phòng lên 3 tháng, rồi 6 tháng. Khi đến 3 tháng, có thể chia đôi tiền để nạp: một nửa quỹ, một nửa bắt đầu tiết kiệm dài hạn hoặc đầu tư cơ bản.
Cách tiếp cận này giữ cho quỹ dự phòng luôn ở trạng thái "đủ dùng khi cần", thay vì bị bỏ ngỏ nhiều năm.
Để tiền ở đâu
Quỹ dự phòng có hai yêu cầu: lấy ra được trong vòng 24 giờ, và không mất vốn. Hai yêu cầu đó loại bỏ ngay các kênh có biến động giá (cổ phiếu, chứng chỉ quỹ, crypto) và các kênh khoá kỳ hạn dài (sổ 12 tháng trở lên).
Ba lựa chọn thực tế ở Việt Nam, xếp theo thanh khoản:
- Tài khoản thanh toán ở ngân hàng bạn dùng hàng ngày. Lấy ra lập tức, không lãi hoặc lãi rất thấp. Giữ khoảng một tháng chi tiêu ở đây.
- Sổ tiết kiệm không kỳ hạn hoặc kỳ hạn ngắn 1–3 tháng, cùng ngân hàng hoặc ngân hàng khác có app tiện. Lấy ra trong ngày, lãi nhỉnh hơn tài khoản thanh toán. Giữ phần còn lại ở đây.
- Quỹ thị trường tiền tệ của công ty quản lý quỹ uy tín, rút về tài khoản trong 1–2 ngày làm việc. Lãi gần với sổ tiết kiệm kỳ hạn ngắn. Phù hợp khi quỹ dự phòng của bạn đã đủ sáu tháng và bạn muốn phần "lớp sau" sinh lời chút.
Không gộp quỹ dự phòng với sổ tiết kiệm mục tiêu khác (mua nhà, đi du lịch). Khi cần, bạn sẽ có xu hướng không rút để khỏi "phá" kế hoạch, và rốt cuộc dùng thẻ tín dụng, hỏng cả hai mục tiêu.
Khi nào được dùng
Một quỹ dự phòng chỉ hữu ích nếu có ranh giới rõ về khi nào nó được dùng. Ba trường hợp điển hình:
- Mất thu nhập chính (sa thải, nghỉ bệnh dài, đóng cửa công ty).
- Chi phí y tế bất ngờ vượt quá mức bảo hiểm chi trả.
- Hỏng hóc bắt buộc phải sửa: mái nhà dột lớn, xe máy là phương tiện đi làm.
Không dùng cho: giảm giá điện thoại, đám cưới dự định từ sáu tháng trước, du lịch được giá rẻ. Những thứ đó nên nằm trong sổ tiết kiệm có mục đích riêng.
Mỗi lần dùng, ghi lại số tiền đã rút và lý do, đặt lịch bổ sung ngay trong tháng sau. Quỹ dự phòng mà không nạp lại sau khi rút là một quỹ đã hết vài tháng nữa.
Khi nào gặp cố vấn
Nếu thu nhập của bạn biến động nhiều, hoặc bạn đang nuôi người thân có bệnh mãn tính, một buổi trao đổi với chuyên viên hoạch định tài chính được cấp phép giúp định ra con số sát hoàn cảnh hơn so với bất kỳ hướng dẫn chung nào. Đừng nhầm với tư vấn viên bán bảo hiểm, đây là hai nghề khác nhau.