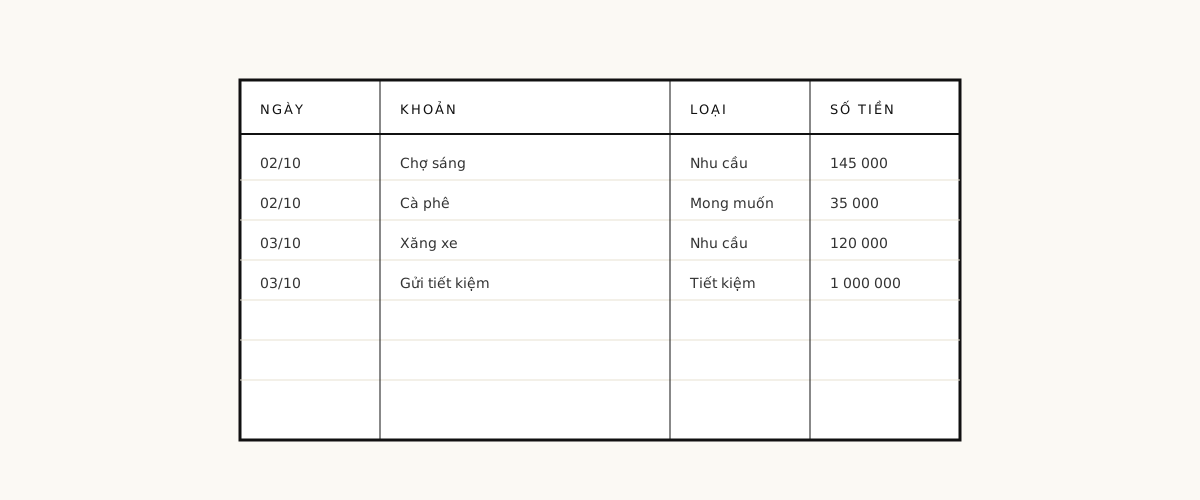
Lời khuyên đầu tiên của hầu hết sách tài chính cá nhân là "ghi chép chi tiêu để biết tiền đi đâu". Lời khuyên đúng, nhưng trong thực tế rất nhiều người bỏ cuộc sau một tuần. Lý do không phải lười, mà vì cách ghi họ chọn phức tạp quá, hoặc kém tin cậy quá.
Bài này đưa ra một cách làm nhẹ nhất, chỉ cần một cuốn sổ hoặc một file Excel cũng được, và nhắm vào mục tiêu duy nhất: duy trì được 30 ngày liên tục. Dữ liệu một tuần không đủ để ra quyết định; một tháng là ngưỡng tối thiểu để nhìn thấy thói quen thật.
Chọn phương tiện trước
Bạn có ba lựa chọn: sổ tay giấy, ứng dụng trên điện thoại, bảng tính Google Sheets/Excel. Không có cách "đúng nhất", chọn cách bạn đã sẵn sàng dùng mỗi ngày.
- Sổ giấy. Hoạt động ngay cả khi điện thoại hết pin. Nhược: khó cộng tổng cuối tháng. Phù hợp người thích viết tay và đã có thói quen mang sổ.
- Ứng dụng. Tự cộng tổng, biểu đồ đẹp. Nhược: nhiều tính năng phụ hút sự chú ý, dễ bỏ sau khi hết hạn miễn phí. Nếu chọn, pick app có UI đơn giản, không quảng cáo.
- Bảng tính. Linh hoạt nhất, tự tùy biến cột. Nhược: gõ trên điện thoại hơi phiền. Phù hợp người đã dùng Google Sheets quen.
Giữ thói quen 30 ngày quan trọng hơn chọn công cụ hoàn hảo. Bạn có thể đổi công cụ sau tháng đầu, lúc đã biết mình thực sự cần gì.
Bốn cột là đủ
Đừng bắt đầu với mười cột và danh mục con. Một hàng chi tiêu chỉ cần:
- Ngày: ngày và tháng là đủ, không cần giờ.
- Khoản: tên món đã mua, viết đủ hiểu lại được sau một tháng ("cà phê", "chợ", "xăng xe", "đám cưới chị Hà").
- Loại: ba nhóm thôi, nhu cầu, mong muốn, tiết kiệm/trả nợ. Khớp với quy tắc 50/30/20 nếu bạn định áp dụng.
- Số tiền: đơn vị đồng, không viết dấu chấm trong số để dễ cộng.
Không thêm cột "phương thức thanh toán", "ghi chú", "ví" ngay từ đầu. Khi bạn thấy thực sự cần một cột nữa sau tuần đầu, lúc đó mới thêm.
Nguyên tắc ghi vào trong ngày
Lỗi phá hỏng thói quen phổ biến nhất là "để cuối tuần ghi lại cả tuần". Đến thứ Bảy bạn đã quên, đoán sai, hoặc thấy nản vì danh sách quá dài.
Nguyên tắc duy nhất: ghi trong ngày tiêu. Không bắt buộc ngay khi chi, nhưng trước khi đi ngủ phải xong của ngày đó. Hai mốc tiện:
- Ngay sau khi về đến nhà buổi tối, trước khi mở TV.
- Khi đánh răng, để sổ hoặc điện thoại trong nhà vệ sinh, ghi xong mới đi ngủ.
Lý do: ghi ngay thì nhớ đủ, nhìn ngay được tổng ngày, và không có cảm giác "ôi lại phải xử lý một đống".
Thanh toán điện tử, vẫn phải ghi
Vì hầu hết giao dịch nay qua ứng dụng ngân hàng, bạn có xu hướng nghĩ "ứng dụng đã ghi hộ mình rồi". Đúng về mặt lịch sử giao dịch, nhưng sao kê ngân hàng chỉ cho biết "bạn chuyển X cho Y", không nói đó là nhu cầu hay mong muốn, và gộp mọi hoá đơn vào một mô tả ngắn.
Ghi lại thủ công vẫn là bước phân loại. Mất thêm năm phút mỗi ngày, nhưng đây là năm phút tạo ra giá trị của cả hệ thống.
Những bẫy hay gặp
Tiền mặt "biến mất"
Nhiều người Việt vẫn giữ 500 nghìn đến 1 triệu trong ví để chi lặt vặt. Hết tiền ví lại rút, không ghi gì cả. Giải pháp đơn giản: khi rút tiền mặt, ghi một dòng "rút ATM, chưa phân loại, X đồng". Mỗi buổi tối, cộng tiền còn trong ví, phần đã dùng phân vào các khoản đoán gần nhất. Không chính xác 100% nhưng đủ dùng.
Mua hộ người khác
"Trả tiền ăn trưa hộ cả nhóm rồi họ chuyển khoản lại", đừng tính vào chi tiêu cá nhân. Ghi dưới dạng tạm ứng và xóa khi được hoàn.
Mua lớn trả dần
Mua điện thoại 15 triệu trả góp 12 tháng, bạn ghi 15 triệu tháng này hay 1,25 triệu mỗi tháng? Cách gọn: ghi khoản trả hàng tháng (1,25 triệu) là chi phí tháng; khoản gốc tổng để ở sổ riêng về nợ. Nếu bạn trả thẳng không góp, ghi 15 triệu tháng mua và đánh dấu "mua lớn, không thường kỳ" để cuối tháng không hiểu nhầm là mức sống bình thường.
Cuối tháng làm gì
Ngày thứ 31, bạn có trong tay một bảng gồm 60–120 dòng. Trước khi nhìn, đoán xem bạn tiêu bao nhiêu cho từng nhóm. Rồi cộng thực tế. Chênh lệch giữa đoán và thực tế chính là thông tin có ích nhất của tháng này.
Ba phép tính duy nhất cần làm:
- Tổng chi tiêu tháng = ?
- Tỷ lệ ba nhóm nhu cầu / mong muốn / tiết kiệm = ?
- Năm khoản tốn nhất (ngoài tiền thuê nhà) = ?
Nhìn ba con số đó, bạn đã biết chỗ nào xứng công sức điều chỉnh. Không cần biểu đồ pie chart, không cần đánh giá tốt xấu.
Tháng tiếp theo
Tháng đầu cho bạn dữ liệu. Tháng hai mới bắt đầu quyết định. Đừng vội thay đổi mọi thứ sau 30 ngày đầu, có thể bạn vừa trải qua một tháng bất thường (sinh nhật, giỗ, hoá đơn năm). Nhìn cả ba tháng rồi mới chốt "mức sống thực" của mình.
Khi đã có ba tháng dữ liệu, bước hợp lý tiếp theo là làm bảng kiểm tra sức khỏe tài chính cuối năm để nhìn toàn cảnh chứ không chỉ chi tiêu.