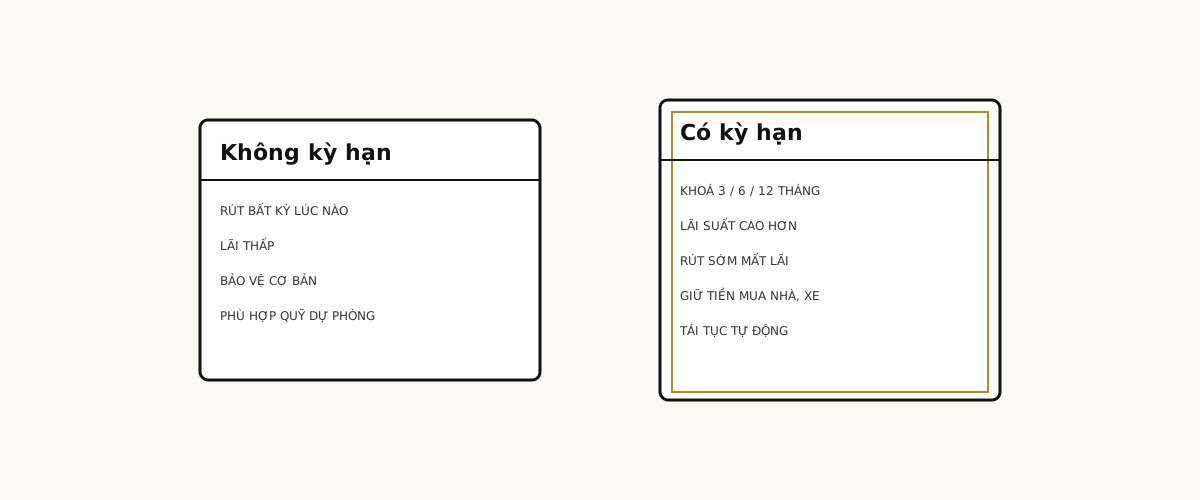
Ngay cả khi bạn đã đi làm nhiều năm, lúc mở sổ tiết kiệm lần đầu vẫn có một lúc lúng túng: có kỳ hạn hay không kỳ hạn? Ba tháng, sáu tháng hay một năm? Rút trước hạn thì sao? Bài này đi qua các khác biệt thực tế và cách chọn theo mục đích, không theo bảng lãi suất.
Khác biệt cốt lõi
Ba loại sản phẩm phổ biến bạn sẽ gặp ở hầu hết ngân hàng thương mại Việt Nam:
- Tài khoản thanh toán. Dùng để nhận lương, chuyển khoản, thanh toán thẻ. Lãi rất thấp, thường chỉ vài phần trăm trên nghìn, nhưng rút không giới hạn.
- Tiết kiệm không kỳ hạn. Giống tài khoản thanh toán nhưng tách riêng, lãi suất nhỉnh hơn một chút, rút lúc nào cũng được.
- Tiết kiệm có kỳ hạn. Khoá tiền trong 1, 3, 6, 9, 12, 24 hoặc 36 tháng. Lãi suất cao hơn rõ, tùy kỳ hạn. Rút trước hạn thì chỉ hưởng lãi không kỳ hạn tính trên số ngày thực gửi.
Mẹ của khác biệt là tính thanh khoản. Khoá tiền nghĩa là bạn tự hứa với ngân hàng sẽ không đụng đến trong ngần ấy tháng, và được trả thêm một chút để bù cho sự hứa đó.
Khi nào chọn có kỳ hạn
Có kỳ hạn hợp lý khi tiền này có mục đích rõ và ngày cần đến đã biết trước. Ví dụ:
- Tiền đặt cọc mua nhà trong 18 tháng tới, gửi kỳ hạn 12 tháng rồi 6 tháng.
- Học phí năm học sau, gửi kỳ hạn khớp với tháng nhập học.
- Tiền cưới hỏi dự định trong 9 tháng, gửi kỳ hạn 6 tháng, 2 tháng cuối để sẵn ở không kỳ hạn.
Đừng dùng có kỳ hạn làm nơi để quỹ dự phòng toàn phần, dù lãi cao hơn. Khi cần, bạn sẽ phải cân nhắc "có nên rút sớm mất lãi hay không", mỗi phút lưỡng lự là một phút quỹ không làm đúng việc của nó.
Khi nào chọn không kỳ hạn
Không kỳ hạn phù hợp với:
- Phần chủ yếu của quỹ dự phòng, nhất là ba tháng đầu.
- Tiền để sẵn cho hóa đơn lớn theo quý (bảo hiểm xe, phí trường quốc tế, thuế thu nhập tự khai).
- Khoản chờ: chờ cơ hội đầu tư, chờ đặt cọc, chờ quyết định.
Mức lãi của không kỳ hạn thường thấp hơn lạm phát, nghĩa là tiền ở đó mất sức mua từ từ. Vì vậy chỉ nên để lượng vừa đủ với mục đích, phần dư chuyển sang có kỳ hạn hoặc sản phẩm phù hợp hơn.
Vài ràng buộc ít được nói rõ
Vài điểm bạn nên hỏi khi mở sổ, vì mỗi ngân hàng áp dụng khác nhau:
Rút một phần có được không
Với sổ có kỳ hạn, nhiều ngân hàng Việt Nam không cho rút một phần: hoặc giữ nguyên, hoặc tất toán toàn bộ. Nếu khoản tiền lớn và bạn không chắc có cần một phần, hãy chia thành nhiều sổ nhỏ (ví dụ 200 triệu chia bốn sổ 50 triệu) để khi cần chỉ tất toán một sổ.
Tái tục tự động
Khi hết kỳ hạn, nếu bạn không đến rút, ngân hàng thường tự động quay vòng với lãi suất mới của cùng kỳ hạn. Mức lãi mới có thể thấp hơn kỳ cũ. Đặt lịch nhắc ngày đáo hạn vào điện thoại, hoặc dùng app ngân hàng để tất toán và chọn kỳ hạn phù hợp hơn khi đó.
Bảo hiểm tiền gửi
Tiền gửi của cá nhân tại tổ chức tín dụng ở Việt Nam được Bảo hiểm tiền gửi Việt Nam dưới sự quản lý của Ngân hàng Nhà nước chi trả theo hạn mức, hạn mức này có thay đổi theo thời gian, nên kiểm tra mức hiện hành trên website chính thức trước khi quyết định gửi lượng lớn vào một ngân hàng.
Kỳ hạn linh hoạt
Một số ngân hàng có sản phẩm "tiết kiệm linh hoạt" cho rút một phần trước hạn, phần còn lại vẫn hưởng lãi kỳ hạn. Đọc kỹ điều khoản: thường lãi suất sẽ thấp hơn kỳ hạn chuẩn, và đôi khi áp dụng mức "không kỳ hạn" cho cả sổ nếu rút trước một ngưỡng.
Lãi suất không phải tất cả
Người mới hay so bảng lãi suất giữa các ngân hàng và chọn ngân hàng cao nhất. Nếu khoản tiền của bạn vài chục triệu, chênh lệch 0,2% một năm giữa hai ngân hàng chỉ là vài chục nghìn đồng, không đáng đổi lấy một app khó dùng hoặc một chi nhánh xa nhà.
Với khoản vài trăm triệu trở lên, chênh lệch đáng đo lường, nhưng vẫn cần cân nhắc an toàn và tiện lợi. Hai ngân hàng bạn đã có tài khoản thường là lựa chọn mặc định hợp lý.
Đừng nhầm sổ tiết kiệm với bảo hiểm nhân thọ
Ở Việt Nam, đôi lúc nhân viên ngân hàng giới thiệu "sản phẩm tiết kiệm có bảo vệ" hay "tiết kiệm sinh lời cao", thực tế đó là hợp đồng bảo hiểm nhân thọ liên kết đầu tư. Hai sản phẩm khác nhau cơ bản: sổ tiết kiệm ghi nhận tiền gửi và lãi, bảo hiểm nhân thọ là hợp đồng dài hạn 10–20 năm, dừng giữa chừng có thể mất một phần đáng kể.
Hợp đồng hợp lệ cho sổ tiết kiệm là cuốn sổ giấy hoặc hợp đồng điện tử ghi rõ "Tiền gửi tiết kiệm", không phải "Hợp đồng bảo hiểm". Nếu bạn nhận được tài liệu dày và được yêu cầu ký nhiều trang, hãy dừng và đọc kỹ.
Mục đích trước, sản phẩm sau
Mẫu suy nghĩ hữu ích cho sổ tiết kiệm: hỏi "tiền này phục vụ việc gì và cần khi nào", sau đó chọn sản phẩm. Khi mục đích rõ, kỳ hạn tự lộ ra; khi kỳ hạn rõ, lãi suất chỉ còn là chi tiết thứ yếu.
Thông tin mức lãi, điều kiện rút và ưu đãi thay đổi theo thời kỳ. Kiểm tra mức hiện hành tại website ngân hàng bạn chọn, hoặc tham khảo thông tin chung về tiết kiệm trên Wikipedia tiếng Việt.